11
AUG
2016

Verplichting facturen uitsluitend in het Nederlands op te stellen strijdig bevonden met vrij verkeer

Geschreven door Nina Coussement, zomerstagiaire bij het team corporate en IP/ICT recht.

Verplichting facturen uitsluitend in het Nederlands op te stellen strijdig bevonden met het vrij verkeer

In het licht van het arrest van het Hof van Justitie van 21 juni 2016.

Huidige wetgeving

In België is het volgens de huidige stand van de wetgeving verplicht voor een onderneming met exploitatiezetel gelegen in het Nederlandse taalgebied, de wettelijk voorgeschreven akten en bescheiden (bijvoorbeeld facturen) uitsluitend in het Nederlands op te stellen. Dit vinden we in het decreet van 19 juli 1973 tot regeling van het gebruik van de talen voor de sociale betrekkingen tussen de werkgevers en de werknemers, alsmede van de door de wet en de verordeningen voorgeschreven akten en bescheiden van de ondernemingen.

Het Nederlands is voor deze akten dan ook de enige officiële taal die mag worden gebruikt. De rechtspraak stond vast, men mocht zich niet op enig anderstalig document beroepen. Wanneer deze akten niet in het Nederlands zijn opgesteld is de sanctie volgens dit decreet dan ook de nietigheid, die zelfs ambtshalve door de rechter kan worden ingeroepen.

Prejudiciële vraag

In deze concrete zaak gaat het over facturen van een Belgische onderneming bestemd voor een Italiaanse contractspartij. Deze facturen werden opgesteld in het Italiaans, en nu nietig verklaard omwille van het enkele feit dat zij niet in het Nederlands opgesteld waren.

Over bovengenoemde bepalingen is een prejudiciële vraag gesteld aan het Hof van Justitie. Men vraagt zich af of deze regelgeving wel in overeenstemming is met het recht op vrij verkeer. Een regeling als deze is volgens het Hof een beperking op artikel 35 van het VWEU dat verband houdt met uitvoer. Artikel 35 van het werkingsverdrag luidt als volgt: Kwantitatieve uitvoerbeperkingen en alle maatregelen van gelijke werking zijn tussen de lidstaten verboden.”

De bepalingen waarvan sprake naar Belgisch recht leiden volgens het Hof wel degelijk tot een beperking van het vrij verkeer. De maatregel zorgt voor rechtsonzekerheid, die ondernemingen zou kunnen ontmoedigen om contractuele banden aan te gaan met een onderneming gelegen in het Nederlandse taalgebied van België. Logisch, want ontvangers van de facturen zouden mogelijks de facturen niet kunnen begrijpen en het risico dat zij deze daarom zullen betwisten is groter. Eveneens kunnen zij de nietigheid oproepen van de facturen wanneer zij wel in een voor hen begrijpbare taal zijn opgesteld, zonder enige andere reden.

Een lidstaat mag beperkingen opleggen aan het vrij verkeer, maar hiervoor dient aan een aantal voorwaarden te zijn voldaan. Dit wordt de Rule of Reason genoemd. De beperkende maatregel is dan slechts toelaatbaar mits deze een doelstelling van algemeen belang nastreeft, de maatregel geschikt is om de verwezenlijking van deze doelstelling te waarborgen en niet verder gaat dan noodzakelijk om dat doel te bereiken (proportionaliteit).

Het Hof past deze toets hier toe en komt tot de conclusie dat deze maatregel weliswaar geschikt is om de doelstelling van algemeen belang – namelijk het gebruik van de officiële taal van het betrokken taalgebied te stimuleren en de doeltreffendheid van de controle inzake btw door de bevoegde diensten – te waarborgen, maar dat zij onevenredig ver gaat. Een minder ingrijpende maatregel, zoals voorschrijven dat de officiële taal moet worden gebruikt, maar eveneens toestaan dat er een rechtsgeldige versie wordt opgesteld in een andere taal, kan deze doelstelling ook waarmaken.

De Belgische staat probeert nog tevergeefs in te roepen dat enkel de vermeldingen die in artikel 226 van de richtlijn 2006/112 opgesomd staan verplicht in het Nederlands moeten en niet de gehele factuur. Het hof oordeelt echter dat zelfs al zou het enkel over deze vermeldingen gaan, de beperking nog steeds te verregaand is en zodoende niet proportioneel.

Wetgevend initiatief afwachten

Deze regeling voor het Nederlands taalgebied in België is dus niet meer houdbaar. Dit arrest impliceert dat het voortaan in principe ook voor ondernemingen met exploitatiezetel in het Nederlands taalgebied, mogelijk is om hun facturen in een andere taal dan enkel het Nederlands op te stellen. Momenteel wordt het afwachten wat de Belgische wetgever zal ondernemen. Hoe dan ook zullen zij de regelgeving minder streng moeten maken, in navolging van dit arrest.
22
APR
2016

Nieuwe KMO-definitie niet volledig doorgetrokken naar aanstellingsplicht commissaris

Met de wet van 18 december 2015 (B.S. 30 december 2015) heeft de Belgische wetgever de Europese Jaarrekeningrichtlijn (Richtlijn 2013/34/EU van 26 juni 2013) omgezet in het Belgische recht. Met deze wet werden de criteria om te bepalen of een vennootschap als een kleine dan wel een grote vennootschap dient beschouwd te worden, aangepast. Daarnaast werd in het Belgische recht de microvennootschap ingevoerd.

Het onderscheid tussen grote en kleine vennootschappen is onder meer van belang voor het bepalen van de verplichtingen die op een vennootschap rusten. Zo dienen “grote” vennootschappen, in tegenstelling tot “kleine”, de jaarrekening volgens het volledig schema op te stellen, moeten zij een jaarverslag opmaken en rust op hen de verplichting om hun jaarrekening te onderwerpen aan de controle van een commissaris. Het is evenwel met betrekking tot dit laatste aspect dat de nieuwe regeling niet volledig werd doorgetrokken zodat sommige kleine vennootschappen die tot een groep behoren, aan de commissarisplicht zullen onderworpen blijven ook al kwalificeren zij onder de nieuwe regeling als een kleine vennootschap.

Wijziging drempelwaarden

Overeenkomstig het aangepaste artikel 15 van het Wetboek van vennootschappen worden vennootschappen als “klein” aanzien wanneer zij op de afsluitdatum van het laatst afgesloten boekjaar niet meer dan één van de volgende criteria overschrijden:

  •  jaargemiddelde van het personeelsbestand: 50 (ongewijzigd gebleven);
  •  jaaromzet, exclusief de belasting over de toegevoegde waarde: 9 000 000 euro (voorheen 7.300.000 euro);
  • balanstotaal: 4 500 000 euro (voorheen 3.650.000 euro).

De drempel van 100 werknemers waarbij een vennootschap onder de oude regeling automatisch als groot werd aanzien, is volledig komen te vervallen. Hierbij moet er wel opgemerkt worden dat elke vennootschap die een ondernemingsraad heeft aan deze laatste toch nog een jaarrekening volgens het volledig schema moet overmaken waardoor deze versoepeling enigszins genuanceerd werd. In een dergelijke situatie zal dan aan de algemene vergadering enkel de jaarrekening volgens het verkort schema ter goedkeuring moeten worden voorgelegd terwijl aan de ondernemingsraad een jaarrekening volgens het volledige schema zal moeten worden overgemaakt. Deze laatste zal opgesteld worden door het bestuursorgaan zonder dat zij aan de goedkeuring van de aandeelhouders moet worden onderworpen.

Afwijkend van de vorige regeling zijn ook de gevolgen van een stijging of daling boven of onder de vermelde drempelwaarden. Een stijging of daling zal immers slechts na twee boekjaren doorwerken. De gevolgen gaan in dat geval in vanaf het boekjaar dat volgt op het boekjaar gedurende hetwelk meer dan één van de criteria voor de tweede keer werden overschreden of niet meer werden overschreden.

De Commissie voor Boekhoudkundige Normen heeft inmiddels een ontwerpadvies opgemaakt over de wijze waarop de criteria dienen berekend te worden. De publieke raadpleging daaromtrent was afgelopen op 25 februari 2016. Het definitief advies kan bijgevolg nog afwijken op basis van de bevindingen die uit deze raadplegingen kunnen voortvloeien.

Berekening op geconsolideerde basis

Voor vennootschappen die met één of meer andere vennootschappen verbonden zijn, zullen de criteria zoals hiervoor aangehaald moeten berekend worden op geconsolideerde basis. Hier wijkt de nieuwe regeling op het eerste zich niet af van de oude berekeningswijze. De nieuwe regeling voorziet voortaan echter wel in een belangrijke uitzondering op deze berekeningswijze: de berekening op geconsolideerde basis dient immers enkel nog te gebeuren door moedervennootschappen en consortia. Dochtervennootschappen van een bepaalde groep zullen dus in principe voortaan als klein aanzien worden, voor zover zij uiteraard zelf de drempels niet overschrijden.

Om ontwijkingen te verhinderen, heeft de wetgever wel voorzien in een anti-misbruik bepaling door te bepalen dat indien een vennootschap louter wordt opgericht om aan de verslaggeving van bepaalde informatie te ontsnappen een berekening op geconsolideerde basis verplicht blijft.

Daar de nieuwe berekeningswijze een te grote weerslag zou hebben op de fiscale inkomsten, blijft voor fiscale doeleinde een berekening op geconsolideerde basis wel behouden. Kleine vennootschappen genieten immers van een aantal fiscale voordelen wat een zware impact op de begroting zou hebben gehad indien de nieuwe berekeningswijze ook voor fiscale doeleinden was ingevoerd.

Commissarisplicht – Bijzondere berekening

Overeenkomstig artikel 141 van het Wetboek van vennootschappen zijn kleine vennootschappen in principe niet verplicht hun jaarrekening aan de controle door een commissaris te onderwerpen. Onder de nieuwe berekeningswijze zou dit impliceren dat heel wat vennootschappen die voorheen commissarisplichtig waren daar voortaan zouden aan ontsnappen. Veel dochtervennootschappen van grote groepen zouden dus geen commissaris meer moeten benoemen. De wetgever heeft dit echter willen voorkomen en heeft daartoe de tekst van artikel 141 van het Wetboek van vennootschap grotendeels ongewijzigd gelaten. Dit impliceert dat voor niet-genoteerde kleine vennootschappen die deel uitmaken van een groep die gehouden is een geconsolideerde jaarrekening op te stellen, alle vennootschappen tezamen dienen te worden beschouwd zodat de drempelwaarde veel sneller zullen worden overschreden.

De invoering van de nieuwe KMO-definitie zal dus slechts een beperkte invloed hebben op het aantal auditmandaten binnen ondernemingen. Enkel vennootschappen die onder de nieuwe waarden niet langer als groot worden aanzien en geen deel uitmaken van een groep, zullen niet langer de plicht hebben een commissaris aan te stellen wanneer zij onder de nieuwe criteria als klein wordt aanzien.

Microvennootschap

Met de wijziging van artikel 15 van het Wetboek van vennootschappen werd een nieuwe categorie van vennootschappen ingevoerd. Overeenkomstig het nieuwe artikel 15/1 van het Wetboek van vennootschapen zijn microvennootschappen kleine vennootschappen met rechtspersoonlijkheid die op datum van de jaarafsluiting:

  • geen dochtervennootschap of moedervennootschap zijn; en
  • niet meer dan één der volgende criteria overschrijden:
    1. jaargemiddelde van het personeelsbestand: 10;
    2. jaaromzet, exclusief de belasting over de toegevoegde waarde: 700 000 euro;
    3. balanstotaal: 350 000 euro.

Het statuut van microvennootschap heeft voornamelijk gevolgen op de administratieve lasten die op een dergelijke vennootschappen zullen rusten. Zo zullen zij hun jaarrekening volgens een “microschema” kunnen opstellen. Dit schema dient evenwel nog uitgewerkt te worden bij een Koninklijk Besluit en is dan ook nog niet beschikbaar op de site van de Nationale Bank.

Overgangsregeling

De nieuwe drempelwaarden en wijze van berekening zijn van toepassing op de boekjaren die een aanvang hebben genomen na 31 december 2015. Vennootschappen die hun boekhouding per kalenderjaar voeren, zullen voor het boekjaar als “klein” kwalificeren als zij op de balansdatum van het laatst afgesloten boekjaar (i.e. 31 december 2015) niet meer dan één van de nieuwe criteria hebben overschreden. De vereiste dat de vennootschap gedurende minstens 2 boekjaren de drempels dient te overschrijden wordt bijgevolg voor eenmaal opzijgeschoven.

15
APR
2016

Newsflash: De nieuwe Algemene Verordening Persoonsgegevens is een feit

Op 14 april 2016 heeft het Europese Parlement de General Data Protection Regulation/Algemene Verordening Persoonsgegevens (hierna de “Verordening”) goedgekeurd.

Deze goedkeuring is het eindpunt van een vier jaar durende inspanning van de Europese wetgever om het huidig wetgevend kader met betrekking tot de bescherming van persoonsgegevens te updaten, te optimaliseren en te harmoniseren. De Verordening, die rechtstreeks toepassing zal vinden in alle lidstaten zonder dat omzetting in de nationale rechtsordes vereist is, zal de huidige Richtlijn 95/46/EC vervangen.

Hieronder worden kort enkele belangrijke wijzigingen opgelijst:

  • Responsabilisering van de verwerkers (diegenen die op instructie van de verantwoordelijke van de verwerking de persoonsgegevens verwerken) door enerzijds het opleggen van verplichtingen en anderzijds het instellen van sanctiemechanismen (onder het vigerend kader rusten de verplichtingen op de verantwoordelijke voor de verwerking en kan enkel de verantwoordelijke voor de verwerking worden aangesproken);
  • Het herdefiniëren van het criterium van de toestemming om gegevens te verwerken, waarbij een duidelijke en actieve toestemming vereist is;
  • Het versterken van de rechten van diegene wiens persoonsgegevens worden verwerkt door het introduceren van het recht om vergeten te worden (door het verwijderen van opgeslagen persoonsgegevens) en het recht om persoonsgegevens op gemakkelijke wijzen over de dragen naar een andere dienstverlener. Bijkomend dient ook op meer transparante wijze informatie verschaft te worden aan deze betrokkenen en moeten zij in bepaalde gevallen op de hoogte worden gesteld van inbreuken op de bescherming van hun persoonsgegevens;
  • De introductie van de figuur van de Data Protection Officer/Functionaris voor de Gegevensbescherming die zal moeten worden aangesteld in ondernemingen die aan bepaalde criteria voldoen. Deze functionaris dient toezicht te houden op te verwerkingen.
  • Introductie van enkele nieuwe concepten, zoals “privacy by design” and “privacy by default”, waarbij wordt uitgegaan van de regel dat ondernemingen gedurende de hele productiecyclus oog moeten hebben voor de bescherming van persoonsgegevens en waarbij het uitgangspunt in ieder geval een minimale verwerking van persoonsgegevens dient te zijn;
  • De verplichtingen om een privacyeffectenbeoordeling uit te voeren in bepaalde gevallen waarbij er een risico bestaat dat verwerking van persoonsgegevens een gevaar vormt voor de bescherming ervan;
  • Het instellen van een “one-stop shop” voor ondernemingen met verschillende vestigingen in de Europese Unie, waarbij één toezichthoudende autoriteit zal optreden als aanspreekpunt;
  • Uitbreiding van het toepassingsgebied van de Verordening tot derde landen onder bepaalde voorwaarden.

De finale tekst zal in de komende weken in het Publicatieblad van de Europese Unie gepubliceerd worden. De inwerkingtreding staat vastgesteld op 20 dagen na de publicatie. De nieuwe regels zullen dan twee jaar later toepassing vinden. Dit betekent dat ondernemingen nog twee jaar de tijd hebben om zich de nieuwe regels eigen te maken, zodat zij met kennis van zaken en met inachtneming van hun gewijzigde verplichtingen het vernieuwde speelveld zullen kunnen betreden.

14
MRT
2016

Antwerpse Ondernemer van het Jaar

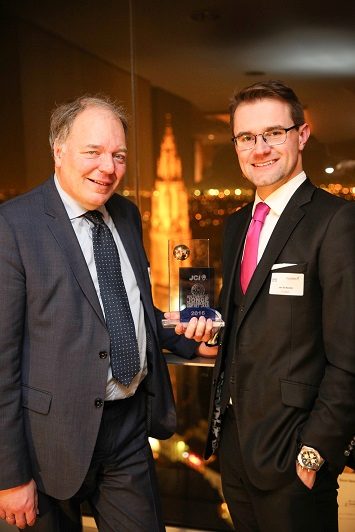
FluiddaQuesta wenst Jan De Backer (CEO en oprichter van Fluidda NV) proficiat met het winnen  van de award “Antwerpse Ondernemer van het Jaar 2016”!

De award werd uitgereikt op 10 maart 2016 in de KBC Toren. De concurrentie was niet mals: de andere laureaten waren Derek Dendievel (Digiti), Dieter Deceuninck (Eye on Fashion) en Sylvain Naets (Contraload). Op 29 april wordt de JCI Vlaamse Jonge Ondernemer van het Jaar gekozen in Oostende. Daar zal Jan De Backer het opnemen tegen de laureaten van de vier andere Vlaamse provincies.

Jan De Backer ontwikkelde onder meer de F.R.I. “Functional Respiratory Imaging” dat een unieke kijk geeft in de structuur en de functie van de longen van patiënten en een nauwkeurige methode is die het mogelijk maakt medicatie voor longziekten sneller en goedkoper te ontwikkelen met het oog op een optimale behandeling waardoor de “trial and error” aanpak vermeden wordt. Fluidda NV is ondertussen een wereldleider op dit vlak.

Voor meer informatie over Fluidda NV, zie Fluidda.com.

31
AUG
2015

De uitsluiting, de uittreding en de waardebepaling van de aandelen

Net zoals in elke relatie kan het ook fout lopen tussen aandeelhouders op een wijze die het verdere verloop van de vennootschap ernstig in het gedrang brengt. Om het vennootschapsbelang te vrijwaren, voorziet de wet daarom in een specifieke geschillenregeling voor de NV die geen publiek beroep doet op het spaarwezen, de BVBA en de commanditaire vennootschap op aandelen.

Enerzijds is er de vordering tot uitsluiting, waarbij de uitgesloten aandeelhouder verplicht zal worden zijn aandelen over de dragen aan de resterende aandeelhouders. Anderzijds laat de wet de mogelijkheid aan een aandeelhouder om de uittreding te vorderen, met als gevolg dat de overblijvende vennoten gedwongen kunnen worden zijn aandelen over te nemen.

In beide gevallen dient de waarde van de aandelen bepaald te worden. De vraag rijst dan op welk ogenblik dit moet gebeuren. Verschillende data kunnen daarbij in aanmerking worden genomen:

  • Zo kan als peildatum het ogenblik van het instellen van de rechtsvordering worden genomen. Het opteren voor deze datum vangt het eventuele risico op dat partijen de waarde gaan trachten te beïnvloeden na het instellen van de vordering.
  • Een andere mogelijke peildatum is het ogenblik van de uitspraak.
  • Daarnaast kan geopteerd worden om de datum te bepalen op een ogenblik voorafgaand aan het ontstaan van het conflict.
  • De waardebepaling kan ook gebeuren op het ogenblik dat de samenwerking binnen de vennootschap niet meer mogelijk is.

Het Hof van Cassatie poneerde in arresten van 9 december 2010 (uitsluiting) en 5 oktober 2012 (uittreding) de regel dat de peildatum geplaatst moest worden op het ogenblik waarop de rechter de overdracht van de aandelen beveelt. De rechter moet daarbij abstractie maken van zowel de omstandigheden die geleid hebben tot de vordering tot overdracht als van het gedrag van de partijen ten gevolge van de vordering. In deze optiek wordt de peildatum dan beschouwd als zijnde op het moment van de uitspraak gezien dit samenvalt met het ogenblik van de eigendomsoverdracht. In een recent arrest van 20 februari 2015 heeft het Hof deze rechtspraak evenwel enigszins versoepeld door de rechter toe te laten ook een andere peildatum in acht te nemen zodat rekening kan gehouden worden met de omstandigheden die hebben geleid tot het geschil en het gedrag van de partijen.

De genuanceerde aanpak van het Hof van Cassatie ligt in de lijn van de gangbare rechtspraak die hiervan vaak afweek. Zo oordeelde het Hof van Beroep te Gent in een arrest van 14 april 2014 dat de rechter een andere peildatum mag hanteren indien hij deze uitdrukkelijk motiveert. Het Hof ging dan ook akkoord met de beslissing van de eerste rechter om de peildatum terug te stellen tot het moment van de inleidende dagvaarding en dit vanuit de overweging dat op het moment van dagvaarding één van de vennoten zijn bestuursmandaat had neergelegd. De vennootschap werd bijgevolg enkel bestuurd door een andere groep aandeelhouders die eenzijdig de waarde van de vennootschap kon beïnvloeden.

Enige flexibiliteit behouden met betrekking tot de peildatum zorgt voor meer billijke resultaten. In een procedure tot uittreding zal de partij tegen wie de gedwongen overname gevorderd wordt er immers baat bij hebben dat de waarde van de aandelen tegen het moment van de uitspraak gedaald zal zijn, daar hij gehouden kan zijn een bepaalde prijs te betalen voor de aandelen. Bij de uitsluiting zal enig wangedrag minder voorkomen, gezien beide partijen er meer belang bij hebben dat de waarde van de vennootschap niet al te veel daalt. De ene vennoot zal immers in de vennootschap blijven, terwijl de andere een mooie prijs zal krijgen voor zijn aandelen.

Desondanks de herhaalde keuze van het Hof van Cassatie om de peildatum gelijk te stellen met de datum van overdracht, is de algemene regel afgebrokkeld waardoor de laatste inkt hierover in de rechtspraak nog niet gevloeid is.

27
AUG
2015

B2B schulden haalbaar door gerechtsdeurwaarder?

Geschreven door Thomas Van Hoornyck , zomerstagiair bij het team corporate en IP/ICT recht.

De Ministerraad keurde op 08 mei 2015 het voorontwerp van wet tot wijziging van het burgerlijk procesrecht van Minister van Justitie Koen Geens goed[1]. Het betreft het eerste wetsontwerp van de vier zogenaamde “Potpourri”-wetten waarmee de minister zijn justitieplan wil realiseren. Een belangrijke maatregel voor het bedrijfsleven is de snellere en meer efficiënte inning van niet-betwiste schulden tussen ondernemingen.

Niet-betwiste schulden & de Wet Betalingsachterstand Handelstransacties

De huidige regeling met betrekking tot niet-betwiste schulden tussen ondernemingen is opgenomen in de Wet Betalingsachterstand Handelstransacties[2] en in het Europees Betalingsbevel[3]. Artikel 4 van de Wet Betalingsachterstand Handelstransacties bepaalt dat indien er geen datum of termijn voor de betaling werd vastgesteld de betaling moet gebeuren binnen de 30 dagen na de dag van ontvangst van de factuur. In bepaalde omstandigheden en onder bepaalde voorwaarden vangt deze termijn aan op de dag volgend op de dag van ontvangst van de goederen of diensten of de dag volgend op de dag van de aanvaarding of de controle van conformiteit (art. 4 §1, 2° & 3°).

De slagkracht van de Wet Betalingsachterstand Handelstransacties is vervat in artikel 5 van de wet en in de bijbehorende Berichten van de Minister van Financiën. Bij laattijdige betaling doet artikel 5 van de wet immers van rechtswege en zonder ingebrekestelling een verhoogde interest lopen die voor het tweede semester van 2015 werd vastgesteld op 8,50%[4]. De interest begint te lopen vanaf de dag volgend op de dag van verval van de betalingstermijn en loopt tot de dag van algehele betaling.

Hoewel deze verhoogde interestvoet van 8,50% een zekere stimulans biedt, zal de schuldeiser toch beroep moeten doen op het gerechtelijk apparaat om door middel van een ingebrekestelling en dagvaarding over te gaan tot de daadwerkelijke invordering van de laattijdige schuld wanneer de schuldenaar niet overgaat tot spontane betaling. Het is op dit punt dat de Minister wil inzetten op een snellere en efficiëntere invordering van niet-betwiste schuldvorderingen.

“Potpourri I”: een administratieve procedure met de gerechtsdeurwaarder als spilfiguur

Om de invordering van niet-betwiste schulden te versnellen zal volgens het voorontwerp van wet een nieuwe administratieve procedure ter beschikking gesteld worden. Deze nieuwe procedure vertrekt bij uw advocaat. Hij oordeelt als eerste of de zaak in aanmerking komt voor een snelle betaling. Uw advocaat zal vervolgens beroep doen op een gerechtsdeurwaarder. Als de gerechtsdeurwaarder vaststelt dat de schuldvordering niet betwist wordt, zal hij een cruciale rol spelen bij de invordering van de schuld en zal de rechter aldus niet meer tussenkomen. De gerechtsdeurwaarder zal immers na machtiging een uitvoerbare titel kunnen afleveren via elektronische weg en eventueel een afbetalingsplan opstellen met bedragen en termijnen. De nieuwe procedure zou bovendien alle ruimte laten voor een minnelijke regeling tussen partijen, al dan niet met behulp van de gerechtsdeurwaarder als bemiddelaar. Indien er omtrent de schuldvordering toch nog betwisting ontstaat, zal de rechter alsnog geadieerd moeten worden.

Noot: Het toepassingsgebied van deze wet zou gelijkaardig zijn aan dat van de Wet Betalingsachterstand Handelstransacties. De nieuwe procedure zou aldus van toepassing zijn op handelsschulden tussen ondernemingen en waarschijnlijk ook tussen ondernemingen en de overheid, maar zal dus niet van toepassing zijn ten aanzien van een particulier of consument.

[1]Parl.St. Kamer 2014-2015, nr. 54-1019/001, 59 e.v.

[2]Wet 02 augustus 2002 betreffende de bestrijding van betalingsachterstand handelstransacties, BS 07 augustus 2002, p. 34.281.

[3] Verord. (EG) nr. 1896/2006, 12 december 2006 tot invoering van een Europese betalingsbevelprocedure, PB. L. 30 december 2006, 399/1.

[4]Ber., BS 13 augustus 2015.

12
AUG
2015

Een betere bescherming voor bedrijfsgeheimen in de toekomst?

Op 28 november 2013 deed de Europese Commissie een voorstel voor een nieuwe richtlijn “betreffende de bescherming van niet-openbaar gemaakte knowhow en bedrijfsinformatie (bedrijfsgeheimen) tegen het onrechtmatig verkrijgen, gebruiken en openbaar maken daarvan.”

Na heel wat onderhandelingen en diverse aanpassingen heeft de Commissie Juridische zaken van het Europees Parlement op 16 juni 2015 haar goedkeuring gegeven over het ontwerp voor een nieuwe richtlijn ter bescherming van bedrijfsgeheimen. Op 24 november 2015 zal de ontwerprichtlijn in de plenaire vergadering van het Europees Parlement worden behandeld.

Deze ontwerprichtlijn heeft als voornaamste doelstelling de bescherming van bedrijfsgeheimen in Europa te verbeteren en verder te harmoniseren. Zo zal de notie bedrijfsgeheim op eenzelfde wijze worden gedefinieerd in alle lidstaten van Europa. De huidige ontwerptekst laat uitschijnen dat er zal worden gekozen voor een zeer algemene omschrijving van het begrip “bedrijfsgeheim”.

Bedrijfsgeheimen zullen door deze harmonisatierichtlijn een vergelijkbare bescherming krijgen in alle lidstaten van de EU. Opmerkelijk hierbij is dat ondernemingen geen voorafgaande deponering of registratie nodig zullen hebben om gebruik te kunnen maken van deze bescherming.

Hierdoor zal er heel wat geheime data en informatie van ondernemingen op doeltreffende wijze worden beschermd tegen het onrechtmatig verkrijgen, gebruiken en/of publiek maken van deze bedrijfsgeheimen. Zo zullen bedrijven voorlopige en bewarende (beslag)maatregelen, een stakingsbevel, stopzetting en/of schadevergoeding kunnen vorderen wanneer er misbruik wordt gemaakt van hun bedrijfsgeheim(en).

Ingevolge de goedkeuring van deze ontwerprichtlijn door het Europees Parlement zal er een veel betere bescherming voor heel wat ondernemingen en in het bijzonder voor KMO’s tot stand komen. Deze laatst genoemde groep heeft immers zeer veel waardevolle informatie die nog steeds op onvoldoende wijze wordt beschermd.

Desalniettemin verdient het de aanbeveling dat ondernemingen op heel omzichtig wijze blijven omspringen met hun geheime informatie. Het afsluiten van NDA verklaringen, het opstellen van een intern beleid betreffende de behandeling van geheime informatie moet nog steeds het uitgangspunt zijn.

Na de plenaire zitting in het Europees Parlement zullen wij u verder berichten over de status van deze nieuwe richtlijn.

05
AUG
2015

Voorzichtigheid geboden bij de overname van niet volgestorte aandelen

In de praktijk komt het nogal eens voor dat iemand aandelen overneemt en dan plots door de vennootschap wordt aangesproken om deze te volstorten en dus nogmaals in de buidel moet tasten. Zeker bij een faillissement van de vennootschap kan dat extra hard aankomen. Na de betaling van de verkoopprijs voor de aandelen die in feite geen waarde meer hebben door het faillissement zal immers nogmaals moeten betaald worden voor de volstorting op verzoek van de curator. Voor men aandelen koopt of verwerft, is het dan ook uitermate belangrijk om zich ervan te vergewissen of deze wel degelijk volledig werden volgestort en er dus geen latente schuld mee overgenomen wordt. Voor de verkoper kan dit echter ook van belang zijn daar hij onder bepaalde voorwaarden ook nog kan aangesproken worden voor de volstorting zelfs nadat hij de aandelen verkocht of overgedragen heeft.

De regeling wat de overdracht van niet-volgestorte aandelen betreft, werd niet op een eenvormig wijze voor elke vorm van vennootschap uitgewerkt waardoor deze soms onduidelijk is en tot onzekerheid aanleiding geeft. Het Wetboek van vennootschap bevat immers enkel een regeling voor de naamloze vennootschappen. Voor de BVBA en de CVBA werd niets bepaald.

De wettelijke regeling voorzien voor een NV maakt een onderscheid tussen de tegenwerpelijkheid van de overdracht t.a.v. derden en deze t.a.v. de vennootschap zelf. Ten opzicht van derden is de overdracht van niet-volgestorte aandelen slechts tegenwerpelijk aan derden na de bekendmaking in het Belgisch Staatsblad van de neerlegging van de lijst van de aandeelhouders die hun aandelen nog niet volgestort hebben. Deze publicatie gebeurt samen met de publicatie van de mededeling van de neerlegging van de jaarrekening in het Belgisch Staatsblad. Tot op deze datum is de oude aandeelhouder dan in principe nog aansprakelijk voor de volstorting. De inschrijving in het aandeelhoudersregister is bijgevolg niet voldoende om de overdrager te ontslaan van zijn of haar volstortingsplicht. Vanaf de datum van publicatie zal men daarvan in principe bevrijd zijn.

De overdracht van niet volgestorte aandelen is t.a.v. de vennootschap echter wel tegenwerpelijk vanaf de inschrijving in het aandeelhoudersregister. Voor de overdrager is het dus van belang om dit snel te laten doorvoeren om te vermijden dat hij, na de overdracht, nog zou kunnen aangesproken worden door de vennootschap voor het volstorten van de reeds overgedragen aandelen. Het Wetboek van vennootschappen voorziet echter wel in een belangrijke nuance op deze regeling. Bij de overdracht van niet volgestorte aandelen blijven de inschrijvers immers verplicht om ten belope van het niet volgestorte bedrag bij te dragen in de schulden van de vennootschap die bestonden voor de openbaarmaking. Hij kan nadien de overnemers wel op zijn beurt aanspreken.

De regeling die geldt bij de overdracht van niet volgestorte aandelen bij een BVBA of CVBA is minder duidelijk daar niets werd voorzien in het Wetboek van vennootschappen. Binnen de rechtsleer bestaat er bovendien ook geen eensgezindheid. Sommigen stellen dat na de overdracht nog enkel de overnemer zou kunnen worden aangesproken. Deze stelling wordt door andere auteurs verworpen daar dit tot misbruik aanleiding kan geven. Men zou immers aan zijn verplichtingen kunnen trachten te ontkomen door de aandelen aan een insolvente persoon over te dragen. Een meerderheid van de rechtsleer probeert echter een uniforme visie uit te werken. Hierbij stellen zij voorop dat bij een overdracht van niet volgestorte aandelen de overdrager slechts bevrijd zou zijn van zijn volstortingsplicht nadat daartoe een uitdrukkelijke beslissing genomen werd door de algemene vergadering van de vennootschap.

Uit het bovenstaande blijkt dat de situatie van overgedragen, niet volgestorte aandelen niet steeds duidelijk is en tot ongewenste conflicten aanleiding kan geven. In dergelijke situatie zal het dan ook van belang zijn om een duidelijke regeling tussen de partijen overeen te komen. De hoger vermelde regels zijn immers niet van openbare orde zodat de partijen daarvan steeds kunnen afwijken. Deze afwijkende regeling kan dan medegedeeld worden aan de betrokken vennootschap en haar eventuele schuldeisers. Deze kunnen de overgang van de volstortingsplicht immers steeds aanvaarden.

03
AUG
2015

Article 29 Working Party publiceert haar advies omtrent het gebruik van drones

Op 16 juni heeft Article 29 Working Party (WP29) haar advies (01/2015) omtrent de verwerking van persoonsgegevens in het kader van het gebruik van drones gepubliceerd.

Advies

In haar advies erkent WP29 de sociale en economische voordelen van de integratie van drones in de Europese luchtvaartmarkt maar wijst anderzijds ook op de gevaren en risico’s die het gebruik van dergelijke remotely piloted aircraft systems (RPAS) met zich meebrengen. Door hun techniciteit en beweeglijkheid kunnen drones immers enorme hoeveelheden data verzamelen over grote gebieden. Bepaalde van deze data kan persoonsgegevens bevatten (e.g. afbeeldingen, geluiden, geolocaties). Zonder duidelijke regels is het risico op misbruik van deze gegevens niet ver weg.

WP29 stelt dat hoewel een specifieke wetgeving omtrent bescherming van persoonsgegevens in het kader van het gebruik van drones ontbreekt, de EU richtlijn betreffende de bescherming van natuurlijke personen in verband met de verwerking van persoonsgegevens (95/46/EG) wel van toepassing is.

In haar advies geeft WP29 tevens een aantal aanbevelingen voor (i) gebruikers van drones, (ii) fabrikanten en (iii) de nationale en Europese regelgeving.

In eerste instantie stelt WP29 dat de drone gebruiker onder andere:

  • moet nagaan of het nationale recht het gebruik van drones toestaat en of er voorafgaande toestemming nodig is van de burgerlijke luchtvaartautoriteit;
  • een manier moet vinden om de mensen voorafgaandelijk op de hoogte te brengen over de verwerking van hun persoonsgegevens (e.g. door het verspreiden van folders aan het publiek als drones worden gebruikt tijdens een publiek evenement);
  • enkel persoonsgegevens mag verwerken voor zover hierbij het redelijkheids- en proportionaliteitsbeginsel worden nageleefd;
  • alle passende veiligheidsmaatregelen moet nemen;
  • alle onnodig verzamelde persoonsgegevens zo spoedig mogelijk moet verwijderen of anonimseren.

Aan fabrikanten beveelt de werkgroep aan om:

  • zoveel mogelijk gebruik te maken van zogenaamde privacy friendly designs;
  • procedures en policies op te stellen (e.v. via de data protection officer) die de impact van drones op het recht van individuen zoveel mogelijk evalueren.

Tenslotte beveelt WP29 aan de nationale en Europese regelgevende instanties aan om specifieke regels in te voeren die een verantwoord gebruik van drones toelaten.

De volledige tekst van het advies kan worden geraadpleegd op http://ec.europa.eu/justice/data-protection/article-29/documentation/opinion-recommendation/files/2015/wp231_en.pdf

Situatie in België

Voorlopig ontbreekt in België een aangepaste dronewetgeving. Drones mogen in België in principe ook niet worden gebruikt. Op 31 maart 2015 kondigde minister van Mobiliteit Jacqueline Galant (MR) echter aan dat België nog dit jaar een nieuwe wettelijke regeling voor onbemande vliegtuigjes zou krijgen.

Naast de nieuwe wetgeving zal ook de wetgeving over het gebruik van het luchtruim en de privacywet van toepassing zijn (van zodra er persoonsgegevens worden verwerkt). Is er een camera op de drone gemonteerd, kan ook de camerawet van toepassing zijn.

De Belgische Privacycommissie zet op haar website uiteen welke verplichtingen de privacywetgeving en de camerawet opleggen aan de gebruikers van drones. Belangrijkste verplichting is de aanmelding van het gebruik van de drone bij de Privacycommissie.[1]

Voor meer vragen kan u contact opnemen met Mathias Baert (mathias.baert@questa-law.be).

[1] http://www.privacycommission.be/nl/nieuws/privacycommissie-beantwoordt-veelgestelde-vragen-over-drones

28
JUL
2015

De toekomst van de vrije beroepen in de WCO

Geschreven door Cindy Cornelis, zomerstagiaire bij het team corporate en IP/ICT recht.

Artikel 4 van de Wet Continuïteit Ondernemingen heeft vorig jaar aanleiding gegeven tot een prejudiciële vraag bij het Grondwettelijk Hof over de verenigbaarheid met het grondwettelijk gelijkheidsbeginsel van de uitsluiting van de vrije beroepers uit de WCO en dit in vergelijking met alle andere zelfstandigen die in de vorm van een burgerlijke vennootschap met handelsvorm optreden (Brussel (9e k.) 16 januari 2014, TRV 2014, afl. 3, 288.).

Vrije beroepers zijn in de huidige Wet Continuïteit Ondernemingen (WCO) uitgesloten. De wet bepaalt in haar artikel 3 dat ze van toepassing is op handelaars, natuurlijke personen en rechtspersonen, landbouwers-natuurlijke personen, landbouwvennootschappen en burgerlijke vennootschappen met handelsvorm. Een vrije beroeper is geen handelaar, behoort evenmin tot één van de andere categoriëen en bovendien sluit artikel 4, lid 1 expliciet toepassing uit voor “burgerlijke vennootschappen met handelsvorm die de hoedanigheid hebben van een lid van een vrij beroep zoals omschreven in artikel 2, 1° van de wet van 2 augustus 2002. […] of waaronder de beoefenaars van een vrij beroep hun activiteit uitoefenen”.

In een arrest van 12 maart 2015 heeft het Hof het verlossende antwoord geleverd en geoordeeld dat er geen sprake is van discriminatie (GwH 12 maart 2015, nr. 2015/31.).

Het Hof verwees hiervoor naar de parlementaire voorbereidingen van de wet.

Enerzijds is de wet erop gericht “een systeem te creëren waarmee zonder al te veel moeilijkheden een economische activiteit kan worden geherstructureerd tegen een achtergrond van pre-faillissement en zelfs van dreigend faillissement […], zodat […] de schuldenaar die liquiditeitsproblemen heeft – of zelfs in staat van faillissement verkeert – over een waaier van mogelijkheden beschikt om de onderneming die rendabel kan worden gemaakt, te redden“. Vrije beroepers kunnen niet failliet verklaard worden. Zoals blijkt uit de ratio legis is de WCO erop gericht om het faillissement te voorkomen. Aangezien faillissement niet mogelijk is bij vrije beroepers, heeft men geen middelen nodig om het te voorkomen.

Anderzijds werden vrije beroepers uitgesloten omdat ze meestal onderworpen zijn aan een eigen tuchtregeling die financiële controle omvat waardoor ze worden gecontroleerd en bijstand en raad krijgen. Er gelden volgens het Hof dan ook enkele deontologische regels eigen aan de vrije beroepen die ervoor kunnen zorgen dat de toepassing van de WCO-procedure op hen problematisch is.

Het onderscheid tussen de vrije beroepers en andere zelfstandigen werkzaam in een burgerlijke vennootschap steunt aldus op een objectief criterium met name “de niet-commerciële aard van de handelingen die de uitoefening van een vrij beroep kenmerken”.

De toekomst zal uitwijzen hoe lang deze rechtspraak nog stand zal houden gezien het voornemen om het Wetboek Economisch Recht (WER) uit te breiden met een aantal boekdelen betreffende de WCO, de faillissementswet en het Wetboek van Koophandel. Minister van Economie Kris Peeters geeft in zijn beleidsverklaring ook aan dat dit de kans biedt om de oude regels te actualiseren aangezien volgens de minister “het oude begrip ‘koopman’ niet meer spoort met de aanduiding ‘onderneming’ in het economische recht.”

Worden deze veranderingen effectief doorgevoerd, zullen de vrije beroepers in de toekomst toch onder het toepassingsgebied van de WCO terechtkomen aangezien ze in het kader van het WER als onderneming moeten worden beschouwd.

Het is nog maar te hopen dat de wetgever, omwille van de specifieke deontologische regels zoals het beroepsgeheim, geen opdeling maakt in twee boekdelen tussen gewone ondernemingen en vrije beroepen zoals men deed bij de regeling omtrent de marktpraktijken en consumentenbescherming.

Kanttekening: Het begrip ‘vrije beroeper’ wordt vandaag niet meer ingevuld aan de hand van de wet van 2 augustus 2002. Deze wet werd opgeheven en het begrip ‘beoefenaar van een vrij beroep’ werd opgenomen in het huidige artikel I.8, 35° WER. Bepaalde entiteiten die vroeger vrije beroeper waren onder de oude wet zijn dit niet meer onder het huidige recht. Men interpreteert het begrip vrije beroeper in het kader van de WCO dan ook best zoals gedefiniëerd in het WER.

Bronnen:

  • K. VAN TILBORG, “Uitsluiting vrije beroepers uit WCO: niet discriminerend”, Balans 2015, afl. 738, p 1.
  • Beleidsverklaring van 13 november 2014; Parl.St. Kamer 2014-2015, nr. 54-0020/007.
  • R. STEENNOT, “ ‘Vrije beroep’ in de zin van het wetboek van economisch recht”, NjW 2015, afl. 321, 318.
  • H. LAMON, “Voorlopig geen WCO en faillissement voor vrije beroepen”, De Juristenkrant 2015, afl. 307, 1 en 16.